
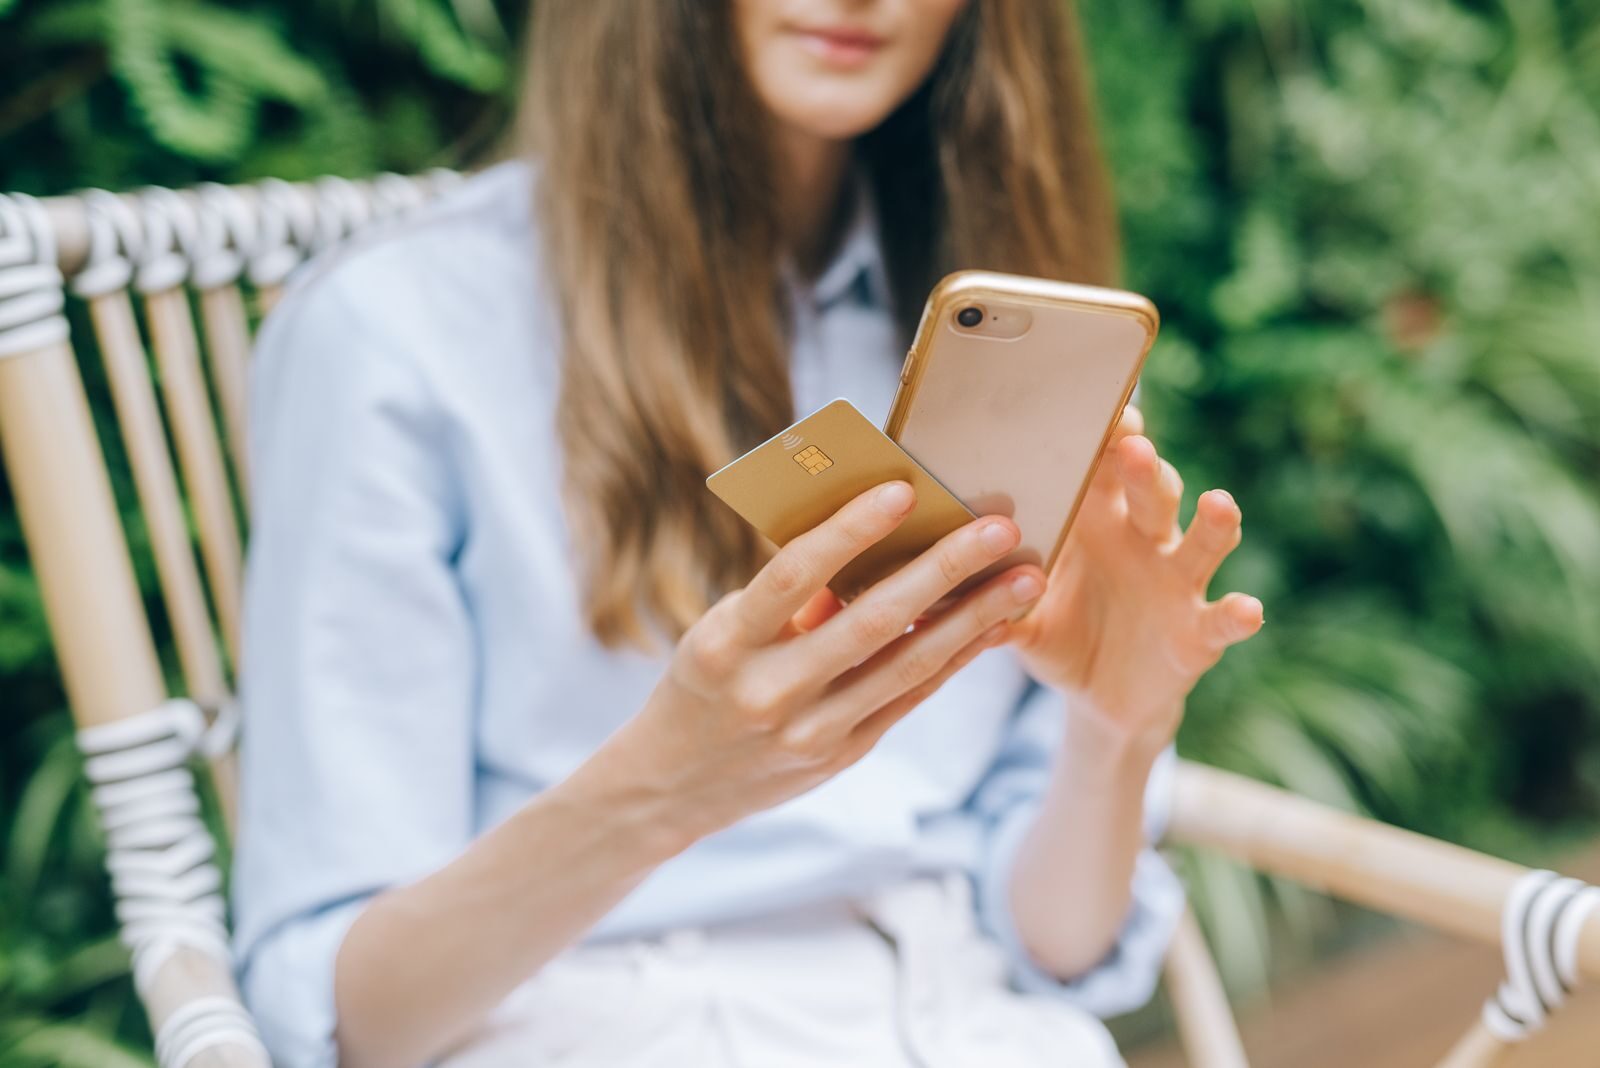
Odlazak u banku, čekanje u redovima i popunjavanje naloga za plaćanje za sve veći broj građana postaju prošlost. Mobilni telefon sve češće preuzima ulogu bankarskog šaltera, a najnoviji podaci Narodne banke Srbije pokazuju da digitalno bankarstvo beleži snažan rast. Međutim, promena nije samo tehnološka – aplikacije postepeno menjaju i način na koji upravljamo sopstvenim novcem.
Prema podacima Narodne banke Srbije, na kraju drugog tromesečja 2026. godine u našoj zemlji bilo je 5.446.159 registrovanih korisnika usluge mobilnog bankarstva, što je za 13,2 odsto više nego u istom periodu prethodne godine.
Istovremeno, broj registrovanih korisnika elektronskog bankarstva dostigao je 5.178.872, uz međugodišnji rast od 11 odsto. Ovi pokazatelji odnose se na registrovane korisnike bankarskih usluga i ne predstavljaju nužno broj jedinstvenih građana.
Još zanimljiviji podatak odnosi se na broj izvršenih plaćanja. Samo tokom drugog tromesečja 2026. godine putem mobilnog i elektronskog bankarstva obavljeno je ukupno 75,3 miliona transakcija.
Od toga je čak 42,6 miliona plaćanja izvršeno mobilnim bankarstvom, što predstavlja povećanje od 26,8 odsto u odnosu na isti period 2025. godine.
Telefon je postao nova bankarska poslovnica
Nekada je za plaćanje računa ili prenos novca bilo potrebno otići u banku ili poštu. Danas se veliki deo tih poslova završava za svega nekoliko trenutaka, bez obzira na radno vreme poslovnica.
Bankarske aplikacije omogućavaju proveru stanja na računu, pregled transakcija, plaćanje računa, prenos novca i korišćenje drugih finansijskih usluga.
Posebnu ulogu u Srbiji ima sistem instant plaćanja Narodne banke Srbije, koji omogućava izvršavanje plaćanja u bilo koje doba dana, uključujući vikende i praznike.
Korisnicima su dostupne i funkcionalnosti poput skeniranja IPS QR koda sa računa, kao i usluga „Prenesi“, koja omogućava jednostavnije slanje novca drugim korisnicima.
Sve to doprinosi tome da bankarske usluge postaju deo svakodnevnih aktivnosti koje obavljamo putem mobilnog telefona.
Novac je dostupniji, ali ga je lakše i potrošiti
Digitalizacija bankarstva ima i značajnu psihološku dimenziju.
Kada novac držimo u rukama, fizički osećamo trenutak njegovog trošenja. Kod digitalnih transakcija taj doživljaj može biti drugačiji, jer se plaćanje svodi na nekoliko dodira ekrana.
Jednostavnost plaćanja može podstaći impulsivne kupovine, posebno kada se bankarske aplikacije koriste zajedno sa internet prodavnicama i platformama za naručivanje različitih proizvoda i usluga.
Ipak, digitalno bankarstvo ima i suprotan efekat.
Korisnici u svakom trenutku mogu proveriti koliko novca imaju na računu, pogledati prethodne transakcije i lakše uočiti nepotrebne troškove.
Zbog toga uticaj mobilnog bankarstva na lične finansije u velikoj meri zavisi od navika samog korisnika.
Bankarski šalteri gube deo nekadašnje uloge
Promene u navikama korisnika utiču i na poslovanje banaka.
Digitalni kanali omogućavaju da se deo rutinskih transakcija obavlja bez neposrednog kontakta sa zaposlenima, dok se poslovnice mogu više usmeravati na složenije usluge, savetovanje i rad sa klijentima kojima je potrebna lična podrška.
Da se digitalizacija ne zaustavlja samo na plaćanjima pokazuju i podaci o ugovaranju finansijskih usluga na daljinu.
Prema podacima NBS, u drugom tromesečju 2026. godine na ovaj način zaključena su 168.733 finansijska ugovora, odnosno 25,9 odsto više nego u istom periodu prethodne godine.
Među njima su i ugovori o kreditima, štednji i otvaranju platnih računa.
To znači da korisnici sve češće mogu ne samo da upravljaju postojećim računima već i da ugovaraju nove finansijske proizvode bez fizičkog odlaska u banku.
Digitalna sigurnost postaje pitanje finansijske pismenosti
Širenje mobilnog bankarstva istovremeno povećava značaj zaštite ličnih i finansijskih podataka.
Lažne poruke banaka, sumnjivi linkovi, pokušaji krađe pristupnih podataka i druge internet prevare predstavljaju rizike sa kojima korisnici digitalnih usluga moraju da računaju.
Zbog toga se preporučuje korišćenje zvaničnih bankarskih aplikacija, redovno ažuriranje telefona, aktiviranje dodatnih sigurnosnih mehanizama i oprez prilikom potvrđivanja transakcija.
Jednako je važno da korisnici razumeju koje podatke banka nikada ne bi trebalo da traži putem običnih poruka ili neproverenih internet stranica.
Budućnost bankarstva već je u našim rukama
Rast broja korisnika mobilnog bankarstva pokazuje da se način korišćenja finansijskih usluga u Srbiji ubrzano menja.
Posebno je značajno što mobilne aplikacije ne koriste samo mlađe generacije, već postaju sve dostupnije različitim kategorijama stanovništva.
Ipak, dostupnost tehnologije ne znači automatski i bolju finansijsku pismenost. Mogućnost da u svakom trenutku potrošimo novac ne znači da ćemo njime bolje upravljati.
Najveća prednost digitalnog bankarstva zato nije samo u tome što nam štedi vreme, već u mogućnosti da imamo jasniji i neposredniji uvid u sopstvene finansije.
Da li će taj uvid dovesti do odgovornijeg trošenja, redovnije štednje i bolje kontrole kućnog budžeta, zavisiće pre svega od naših finansijskih navika.