
Evropska centralna banka ubrzava pripreme za uvođenje digitalnog evra, nove forme evropske valute koja bi mogla značajno da promeni način na koji građani plaćaju robu i usluge. Prva velika testiranja planirana su za 2027. godinu, dok bi digitalni evro, ukoliko budu ispunjeni svi zakonski i tehnički uslovi, mogao da postane dostupan tokom 2029. godine.
Plaćanje telefonom, kupovina preko interneta i elektronski transfer novca odavno su deo svakodnevnog života. Ipak, iza većine takvih transakcija danas stoje poslovne banke i privatne kompanije koje upravljaju platnim sistemima.
Evropska centralna banka (ECB) želi da uvede još jednu mogućnost: korišćenje novca koji bi postojao isključivo u digitalnom obliku, ali bi ga, za razliku od sredstava na uobičajenim bankovnim računima, direktno emitovala centralna banka.
Reč je o digitalnom evru, projektu koji je iz faze istraživanja prešao u konkretnu tehničku pripremu.
Član Izvršnog odbora ECB Pjero Ćipolone izjavio je 6. oktobra 2026. godine da je evropski zakonodavni proces napredovao i da su pregovori između evropskih institucija u toku. Prema sadašnjem planu, testiranje bi trebalo da počne u drugoj polovini 2027. godine i traje 12 meseci.
Šta je zapravo digitalni evro?
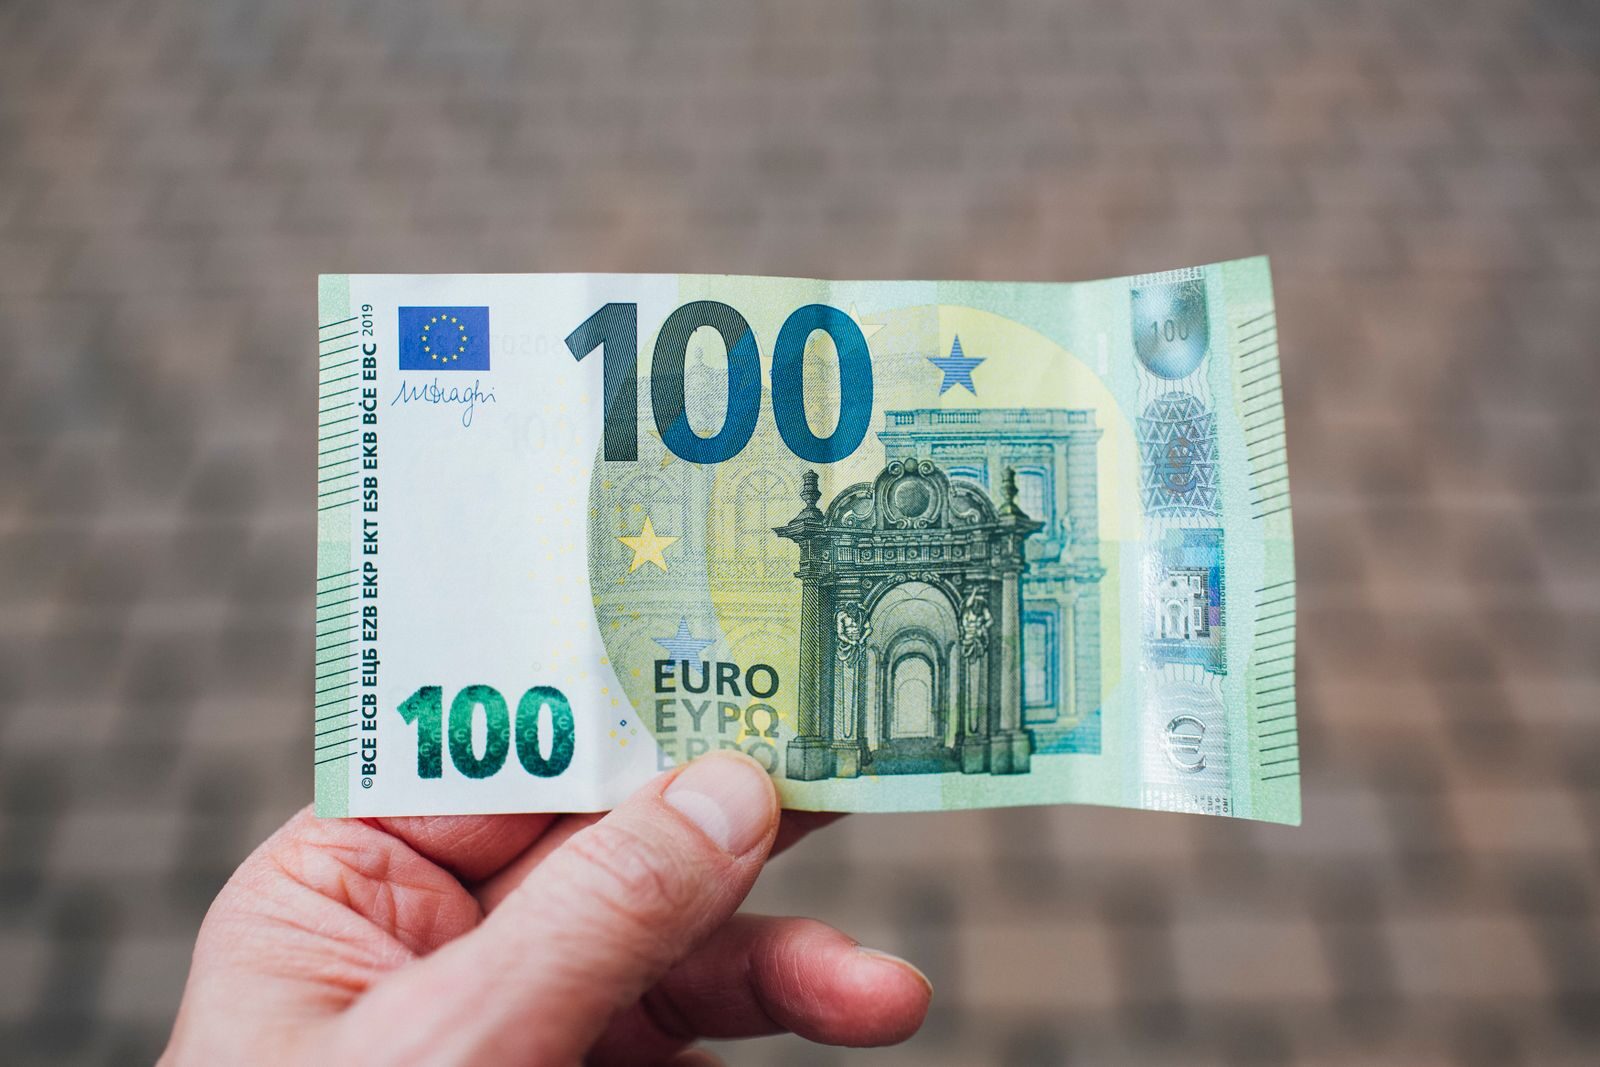
Digitalni evro bio bi elektronski oblik zajedničke evropske valute, čiju bi vrednost garantovao Evrosistem, odnosno Evropska centralna banka i nacionalne centralne banke država evrozone.
Jedan digitalni evro vredeo bi potpuno isto kao jedan običan evro.
Međutim, postoji važna razlika između digitalnog evra i novca koji građani već imaju na bankovnim računima.
Kada neko danas plaća karticom ili mobilnom aplikacijom, najčešće koristi sredstva evidentirana kod poslovne banke. Digitalni evro predstavljao bi obavezu centralne banke, slično kao što su to papirne novčanice i metalni novac.
Građani bi ga, prema planiranom modelu, mogli koristiti za kupovinu u prodavnicama, plaćanje preko interneta ili direktno slanje novca drugim osobama.
Za razliku od bitkoina i drugih kriptovaluta, digitalni evro ne bi bio zasebna valuta sa tržišno promenljivom vrednošću, već zvanični oblik postojećeg evra.
Plaćanje čak i bez interneta
Jedna od najzanimljivijih mogućnosti digitalnog evra jeste njegova upotreba bez stalne internet konekcije.
ECB razvija sistem koji bi omogućio određene transakcije i u situacijama kada korisnik nema pristup mreži.
Takva funkcionalnost bila bi posebno značajna tokom tehničkih kvarova, prekida komunikacija ili u sredinama sa slabijom digitalnom infrastrukturom.
Digitalni evro mogao bi da se koristi preko digitalnog novčanika na mobilnom telefonu, dok se razmatraju i rešenja namenjena građanima koji ne koriste pametne telefone.
Ipak, digitalni evro ne bi bio zamišljen kao zamena za gotovinu.
ECB naglašava da papirne novčanice i kovani novac ostaju deo evropskog monetarnog sistema, a evropske institucije paralelno rade na jačanju pravila koja treba da obezbede dostupnost i prihvatanje gotovine.
Zašto Evropa želi sopstveni digitalni novac?
Iako evropske zemlje koriste zajedničku valutu, veliki deo infrastrukture za elektronska plaćanja nalazi se pod kontrolom međunarodnih kompanija.
Prema podacima koje je ECB predstavila početkom oktobra, približno dve trećine kartičnih plaćanja u evrozoni oslanja se na međunarodne kartične sisteme, dok 13 od 21 države evrozone nema sopstveni domaći kartični sistem.
Zbog toga digitalni evro nije samo tehnološki projekat, već i pitanje ekonomske samostalnosti.
Evropske institucije nastoje da smanje zavisnost od platne infrastrukture koja se nalazi van evropskog tržišta, a istovremeno da omoguće domaćim bankama i tehnološkim kompanijama razvoj konkurentnih rešenja.
Digitalni evro mogao bi da predstavlja zajedničku osnovu za plaćanja širom evrozone, bez potrebe da svaka nacionalna banka ili privatni operater samostalno razvija infrastrukturu za međunarodnu upotrebu.
To bi posebno moglo da koristi manjim pružaocima platnih usluga, koji danas teško mogu da konkurišu velikim međunarodnim sistemima.
Da li će banke izgubiti deo svog poslovanja?
Uvođenje digitalnog novca centralne banke otvara i važno pitanje budućnosti komercijalnih banaka.
Ako građani budu mogli da čuvaju novac u digitalnom obliku koji garantuje ECB, deo sredstava mogao bi da bude premešten sa bankovnih računa u digitalne novčanike.
To bi, u teoriji, moglo da utiče na depozite banaka i njihovu sposobnost kreditiranja stanovništva i privrede.
Zbog toga ECB planira ograničenja iznosa digitalnih evra koje bi jedan korisnik mogao da poseduje.
Analizirani su različiti hipotetički limiti, od 500 do 3.000 evra, ali konačan iznos još nije utvrđen.
Predviđeno je i da digitalni evro ne donosi kamatu, kako bi prvenstveno služio za plaćanje, a ne kao alternativa štednji ili investicijama.
Banke i drugi licencirani pružaoci platnih usluga zadržali bi važnu ulogu, jer bi preko njih građani pristupali digitalnim novčanicima i obavljali transakcije.
Hoće li trgovci plaćati manje provizije?
Za trgovinske lance, male prodavnice i internet prodavce digitalni evro mogao bi da donese promene u troškovima prihvatanja plaćanja.
ECB očekuje da bi postojanje zajedničkog evropskog platnog sistema moglo da poveća konkurenciju i smanji zavisnost trgovaca od pojedinih međunarodnih operatera.
Međutim, to ne znači da će sva plaćanja za trgovce automatski postati besplatna.
Prema pregovaračkom predlogu Saveta Evropske unije, naknade bi bile regulisane i ograničene, dok bi osnovne usluge za građane, poput otvaranja digitalnog novčanika i izvršavanja plaćanja, trebalo da budu besplatne.
Konačni model naknada zavisiće od zakonodavnog dogovora evropskih institucija.
Da li će država moći da prati svaku kupovinu?
Jedna od najosetljivijih tema u raspravi o digitalnom evru jeste zaštita privatnosti.
Kritičari digitalnih valuta centralnih banaka upozoravaju na opasnost od preteranog nadzora finansijskih transakcija i povećanja kontrole nad ličnim podacima.
ECB, sa druge strane, navodi da sistem razvija tako da sama centralna banka ne može direktno da poveže pojedinačna plaćanja sa identitetom korisnika.
Posebno visok nivo privatnosti planiran je za plaćanja bez internet veze, gde bi detalji transakcije bili poznati samo učesnicima.
Kod onlajn plaćanja, međutim, banke i drugi pružaoci usluga i dalje bi morali da sprovode zakonske provere, uključujući mere protiv pranja novca.
Zato digitalni evro ne bi podrazumevao potpunu anonimnost u svim vrstama transakcija.
Kada digitalni evro postaje stvarnost?
ECB je u julu 2026. godine izabrala 36 pružalaca platnih usluga za učešće u pilot-projektu, nakon što je primila više od 50 prijava.
Plan je da se tokom druge polovine 2027. godine započne jednogodišnje testiranje praktične upotrebe digitalnog evra, uključujući plaćanja među građanima i transakcije kod trgovaca.
Istovremeno se nastavlja zakonodavni postupak na nivou Evropske unije.
Evropski parlament je u julu 2026. podržao početak pregovora, dok je Savet EU svoju pregovaračku poziciju usvojio još u decembru 2025. godine.
Ukoliko evropske institucije završe usvajanje potrebnih propisa do kraja 2026. godine, ECB očekuje da bi mogla biti tehnički spremna za eventualno izdavanje digitalnog evra tokom 2029.
Ipak, konačna odluka o njegovom uvođenju još nije doneta.
Šta digitalni evro znači za Srbiju?
Iako Srbija nije članica evrozone, promene evropskog platnog sistema dugoročno bi mogle da budu značajne i za domaću privredu.
Evropska unija predstavlja najvažnije spoljnotrgovinsko tržište Srbije, pa promene u načinu prekograničnih plaćanja mogu uticati na poslovanje kompanija koje sarađuju sa evropskim partnerima.
Za domaće izvoznike, internet trgovce i finansijske institucije posebno bi bio važan budući regulatorni okvir, odnosno uslovi pod kojima bi digitalni evro mogao da se koristi van evrozone.
Međutim, uvođenje digitalnog evra ne bi automatski značilo da će građani Srbije moći da otvore digitalne novčanike ili da ga koriste za svakodnevno plaćanje u domaćim prodavnicama.
Ta mogućnost zavisila bi od evropskih propisa, dostupnosti usluga i odgovarajućih aranžmana sa državama van evrozone.
Digitalni evro zato predstavlja mnogo više od novog načina plaćanja mobilnim telefonom. U pitanju je pokušaj da se evropski monetarni sistem prilagodi vremenu u kojem gotovina postepeno gubi udeo u svakodnevnim transakcijama, a digitalna infrastruktura postaje sve važniji deo ekonomske bezbednosti.
Ako projekat bude realizovan, Evropljani neće preko noći prestati da koriste novčanice i kartice. Dobiće još jedan način plaćanja, ali iza njega će stajati potpuno drugačiji institucionalni i tehnološki sistem.
Upravo zbog toga pitanje budućnosti digitalnog evra nije samo pitanje tehnologije, već i poverenja građana, konkurencije među finansijskim institucijama i kontrole nad novcem u digitalnom dobu.